(来源:中金外汇研究)
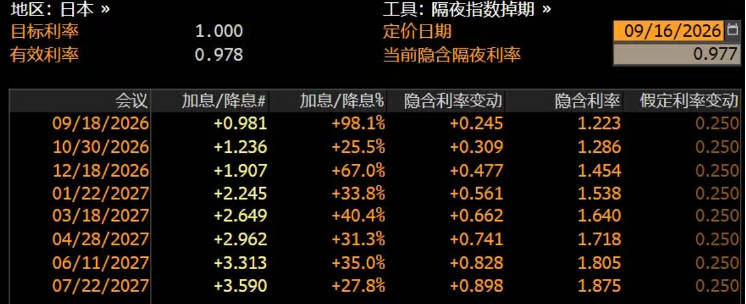
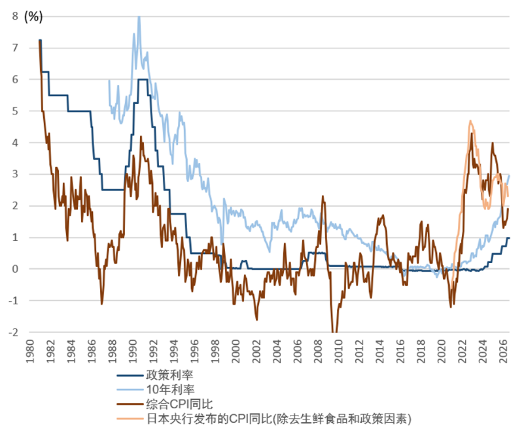
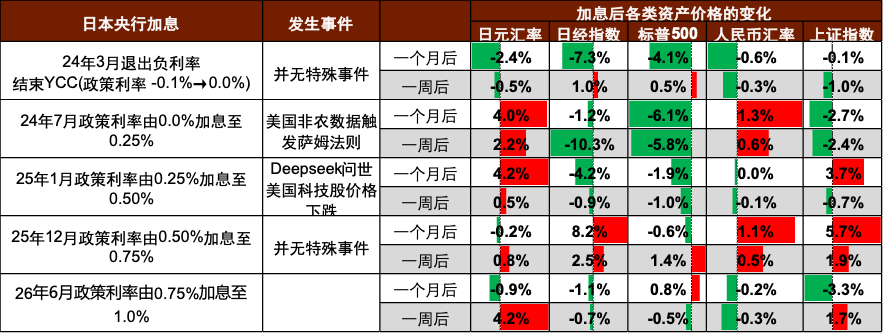
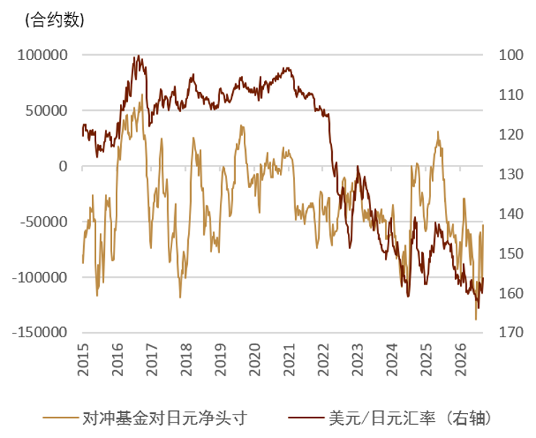
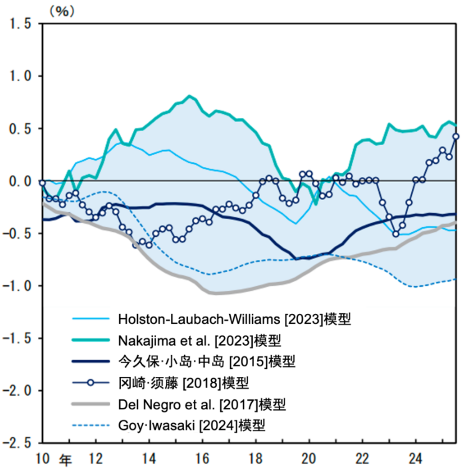
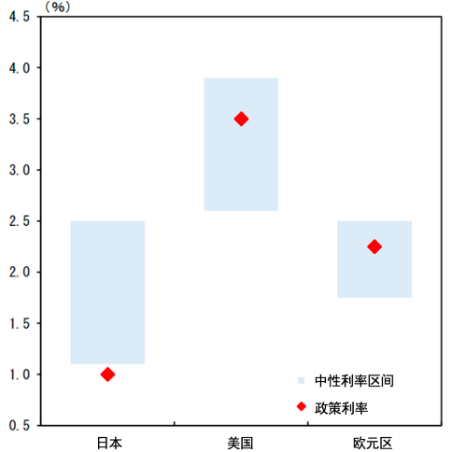
日本央行(正式名称:日本银行,Bank of Japan,简称“日银”)对全球金融市场有着重要影响,2022年1月以来,我们开启“中金看日银”相关系列报告,持续追踪日本央行动向,目前已相继发布了88篇报告(详情参考文末《中金看日银》系列报告一览表)。 结论:日本央行将于9月18日(周五)中午公布议息会议的结果。我们预计日本央行将在本次会议中将政策利率由1.0%上调至1.25%。目前市场已经基本完成了对本次会议加息的充分定价。近期贝森特及日本央行票委的鹰派表态,强化了市场对后续加息节奏提速的预期,因此会后重点关注植田行长在记者招待会中对今后加息速率和终点利率的指引。市场目前交易的终点利率为2.0~2.5%。另外,部分投资者担心日本央行加息对全球资本市场的影响,根据历史经验,外部风险事件(例如美国经济出现衰退担忧、AI行情不能延续、美债市场剧烈波动等)才是决定资产价格的关键因素,我们提醒投资者保持警惕。套息交易方面,近期日元显著升值已触发部分套息头寸集中平仓;截至9月9日,对冲基金对日元的净空头头寸降至约5万张,较前期高位回落一半以上,因此我们认为本轮套息交易发生逆转的可能性相对有限。 货币政策(政策利率)大概率加息至1.25%:我们在7月的日本央行会议中就已发现出现了“急转鹰”的迹象。本次会议中日本央行大概率会将政策利率由1.0%上调至1.25%,为今年6月以来的再度加息。从OIS市场定价看,目前市场已经基本完成了本次会议加息的充分定价(图表1)。本次会议的另一个看点在于会后植田行长的记者招待会,我们认为植田行长大概率会继续强调未来加息的大方向,重点关注行长对今后加息速率和终点利率的指引。 过去高市对加息持反对态度,贝森特入场扭转局面:我们一直以来的观点是“日本的利率并不匹配日本的通胀(图表2)”,日本的通胀中枢在过去2年期间为3%左右,但是日本的政策利率过去仅为1.0%、10年利率也仅为3.0%左右,鉴于日本目前的通胀水平较高,我们认为政策利率仍有上升空间。过去日本宏观政策运营的“堵点”在于日本央行与高市内阁的观点不一致。日本央行鉴于国内的高通胀水平希望今后持续加息。而高市基于自身政治站位对日本央行的加息持有偏反对的态度。但是近期美国参与到日元外汇干预中后,情况发生了明显的变化。同时,贝森特和日本央行票委近期的鹰派表态,进一步加速了市场对日本央行后续加息节奏的预期: ► 贝森特要求逆转“再通胀政策”:9月2日,美国财长贝森特在G20会议后表示[1],安倍经济学时期的“再通胀政策”已经取得成功,现在已经进入高市经济学阶段,并主张日本应当摆脱以通缩为前提的政策框架。我们认为,该表态一定程度上可以理解为贝森特对高市政府未来政策方向的公开提醒。在通胀压力较高的背景下,日本政府不应继续限制日本央行进一步加息,同时避免财政过度扩张进一步推升通胀及日元贬值压力。我们认为,该表态对高市早苗过去的“财政扩张、货币宽松”的姿态起到了压制,加快了市场对日本央行后续加息进程加快的预期。 ►日本央行内部释放信号明显转鹰,加息进程或有所加速:9月2日,日本央行审议委员高田创明确表示[2],日本已经进入“需要灵活加息的新阶段”,未来不应再拘泥于此前大约半年一次、每次25bp的加息节奏;如果经济和通胀环境发生变化,连续加息以及不同于25bp的加息幅度均可能成为政策选项。9月10日,日本央行审议委员增一行表示[3],日本仍有必要继续加息,并强调应尽快改善实际利率持续为负的状态。日本央行内部释放信号明显转鹰,但我们认为9月会议上仍然是加息25bps至1.25%的可能性较大。OIS市场对今后日本央行加息路径的定价也出现了明显前移,市场认为日本央行过去每半年加息一次的节奏或存在加快至每季度加息一次(图表1)。 日本央行加息对全球资本市场影响:本次会议日本央行大概率实施加息,市场普遍担心是否对全球资本市场产生影响。我们梳理了自2024年以来日本央行历次加息后各类资产表现(图表3)。历史经验显示,资产价格的扰动更多来自外部风险事件:如2024年7月美国非农数据走弱引发美国经济衰退担忧,以及2025年1月Deepseek问世对美国科技股造成冲击。因此我们认为,若美国经济保持韧性、AI行情延续、美债利率维持相对稳定,则对全球资产价格的影响有限。反之,若美国经济明显放缓、全球AI交易降温、美债利率大幅上升,则需警惕风险资产波动加大的风险。 套息交易是否可能逆转?同时,投资者关注2024年8月的套息交易逆转是否会再次上演。截至9月2日,对冲基金日元净空头头寸回升至约11万张,空头敞口再次积累至相对高位。随后贝森特及日本央行审议委员高田创相继释放偏鹰信号,市场对于日本货币政策及日元汇率前景的预期迅速发生变化,日元快速升值至153附近。考虑到前期日元空头头寸较为集中,我们认为政策预期的突然转变触发了日元空头的集中平仓,进一步放大了日元升值幅度。最新数据显示,截至9月9日,对冲基金日元净空头降至约5万张,较9月2日高位回落一半以上(图表4),我们认为当前套息交易整体规模已明显收敛,发生逆转的可能性相对有限。 今后加息速率与终点利率。目前OIS市场对日本央行今后加息的定价是9月加息至1.25%、年末或27年初加息至1.5%、27年4月加息至1.75%、27年中加息至2.0%(图表1)。我们的观点同OIS市场的定价接近,我们认为日本央行的加息节奏或加快至每季度一次。关于终点利率,日本央行最新公布的自然利率(实际值)的区间为-0.9~0.5%(图表5),考虑到日本央行的通胀目标为2%,终点利率(名义值)的区间则是1.1~2.5%。日本央行审议委员增一行近期表示[4],当前日本1.0%的政策利率仍低于自然利率估算区间,而美国和欧元区的政策利率已进入各自自然利率区间(图表6)。因此我们认为日本央行未来将继续加快加息进程。目前市场交易的终点利率在2.0~2.5%的区间(图表7)。我们认为日本央行的终点利率或在2.0%左右,但是日本央行绝非为了到达终点利率而加息,而是基于经济与通胀去调节货币政策,当日本经济与通胀脆弱时,充分存在日本央行中止加息或转为降息的可能性。 会议结果公布时间。由于日本央行没有公布议息会议结果的固定时刻,因此具体几点几分公布或许也是投资者的关注点之一。根据我们对日本央行的长期跟踪发现,“公布展望报告、货币政策出现调整”的会议往往公布结果较晚(图表8)。本次会议不公布展望报告、但大概率实施加息,我们认为在北京时间上午11点30分左右公布的可能性较大。 |
图表1:OIS市场对日本央行加息的定价
 资料来源:彭博资讯,中金公司研究部
图表2:日本通胀与利率的长期走势
资料来源:日本央行,日本总务省统计局,彭博资讯,中金公司研究部
图表3:日本央行加息后各类资产价格的变化
资料来源:Investing,中金公司研究部
图表4:对冲基金对日元净空头头寸
资料来源:彭博资讯,中金公司研究部
图表5:日本央行推算的日本自然利率(实际值)的走势
资料来源:日本央行,中金公司研究部
图表6:主要央行的自然利率区间与政策利率
资料来源:日本央行,中金公司研究部
图表7:市场对日本终点利率的定价走势
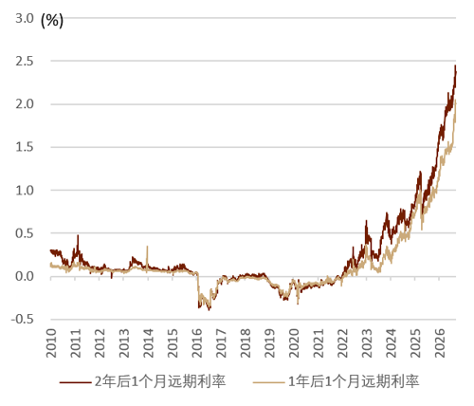
资料来源:彭博资讯,中金公司研究部
图表8:日本央行过去会议公布时间
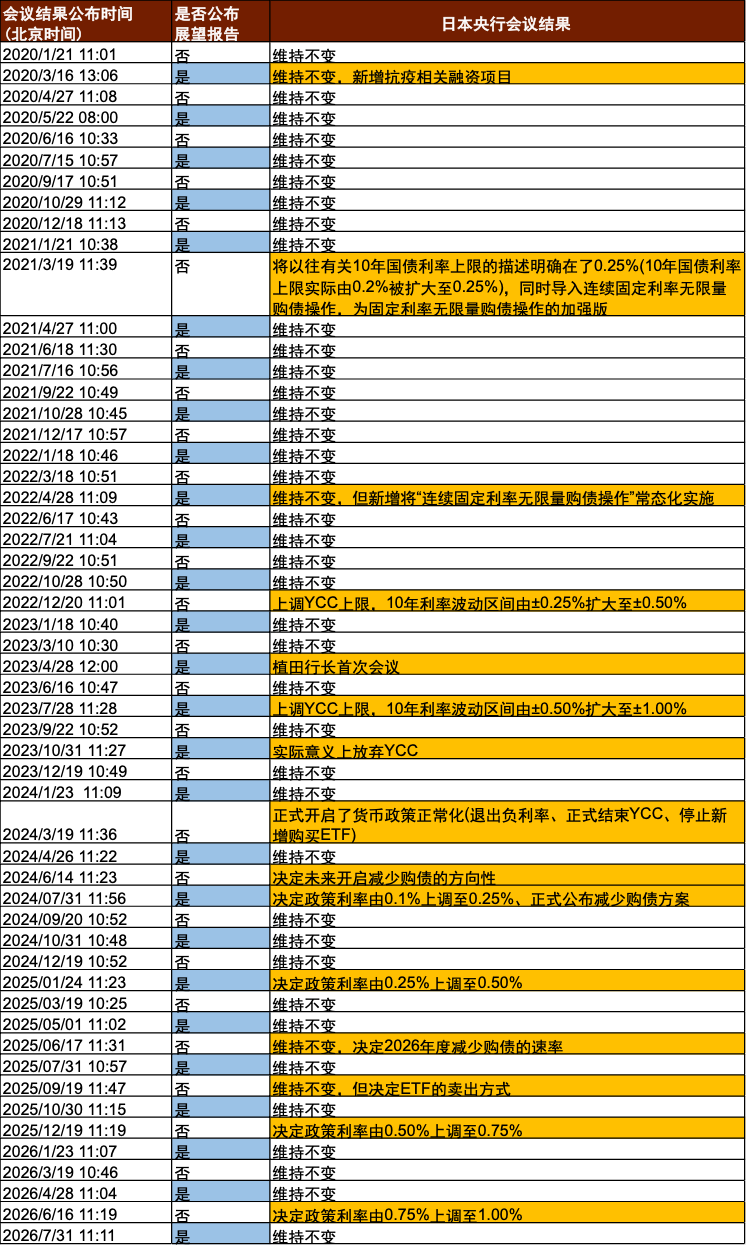
资料来源:彭博资讯,中金公司研究部
图表9:中金看日银系列报告一览表
| 发布日期 | 标题 |
| 2022/01/06炒股杠杆 ]article_adlist--> | 《中金看日银#1:日本央行货币政策“观测气球”之启示》 ]article_adlist--> |
| 2022/02/14 ]article_adlist--> | 《中金看日银#2:收益率曲线控制政策的守破离》 ]article_adlist--> |
| 2022/03/03 ]article_adlist--> | 《中金看日银#3:政策委员会的力学变化》 ]article_adlist--> |
| 2022/03/28 ]article_adlist--> | 《中金看日银#4: 守利率vs守汇率》 ]article_adlist--> |
| 2022/04/28 ]article_adlist--> | 《中金看日银#5: 日本央行急转“鹰”的风险》 ]article_adlist--> |
| 《中金看日银#6:日债期货下跌熔断解析》 ]article_adlist--> | |
| 《中金看日银#7: 日本投资者眼中的日债市场与央行政策》 ]article_adlist--> | |
| 《中金看日银#8:日本10年期国债“多日连续无成交”之谜》 ]article_adlist--> | |
| 《中金看日银#9:日本央行的“奇袭”》 ]article_adlist--> | |
| 《中金看日银#10: 日本央行前高官谈货币政策》 ]article_adlist--> | |
元股证券:ygzq.hk 《中金看日银#11:日银“奇袭”后的日本跨境证券资金流》 ]article_adlist--> | |
| 《中金看日银#12: 留意YCC变化的风险》 ]article_adlist--> | |
| 《中金看日银#13:1月会议回顾-倔强的宽松》 ]article_adlist--> | |
| 《中金看日银#14: 谁将接替黑田东彦?》 ]article_adlist--> | |
| 《中金看日银#15:行长候选人植田和男》 ]article_adlist--> | |
| 《中金看日银#16: 植田和男众议院听证》 ]article_adlist--> | |
| 《中金看日银#17: 23年3月会议前瞻》 ]article_adlist--> | |
| 《中金看日银#18: 23年3月会议回顾-留意“回马枪”风险》 ]article_adlist--> | |
| 《中金看日银#19:植田就任发言-“正常化”或更晚更缓》 ]article_adlist--> | |
| 2023/04/25 | 《中金看日银#20: 白川方明谈日本经济与中国经济》 |
| 《中金看日银#21: 23年4月会议前瞻-或维持YCC不变》 ]article_adlist--> | |
| 《中金看日银#22:23年4月会议回顾 —观感偏鸽、但未来或有变》 ]article_adlist--> | |
| 《中金看日银#23:23年6月会议前瞻-或不变,但需留意风险》 ]article_adlist--> | |
| 《中金看日银#24:23年6月会议前瞻(修改版)―或调整YCC》 ]article_adlist--> | |
| 《中金看日银#25: 23年6月会议回顾—维持不变、实则加码宽松》 ]article_adlist--> | |
| 2023/07/23 ]article_adlist--> | 《中金看日银#26: 福本智之谈日本通缩经验对中国经济启示》 ]article_adlist--> |
| 《中金看日银#27: 23年7月会议展望—存在调整YCC可能性》 ]article_adlist--> | |
| 2023/07/29 ]article_adlist--> | 《中金看日银#28:23年7月会议回顾—上调YCC上限,政策可持续性加大》 ]article_adlist--> | 2023/08/22 | 《中金看日银#29:渡边努谈日本能否走出慢性通缩》 | ]article_adlist-->
| 2023/09/10 ]article_adlist--> | 《中金看日银#30:植田暗示退出负利率可能性》 ]article_adlist-->|
| 2023/09/20 ]article_adlist--> | 《中金看日银#31:23年9月会议前瞻-存在微调可能性》 ]article_adlist-->|
| 2023/09/23 ]article_adlist--> | 《中金看日银#32:23年9月会议回顾—维持不变、但未来或继续正常化》 ]article_adlist--> |
| 2023/10/29 ]article_adlist--> | 《中金看日银#33:2023年10月会议前瞻-或调整货币政策》 ]article_adlist-->|
| 2023/11/02 ]article_adlist--> | 《中金看日银#34: 23年10月会议回顾-YCC的“废除”、2024年或连续加息》 ]article_adlist--> |
| 2023/12/16 ]article_adlist--> | 《中金看日银#35: 23年12月会议前瞻-或维持不变,但交流退出负利率》 ]article_adlist--> |
| 2023/12/20 ]article_adlist--> | 《中金看日银#36: 23年12月会议回顾-维持不变,但24年或有变》 ]article_adlist--> |
| 2023/12/28 ]article_adlist--> | 《中金看日银#37: 植田暗示退出负利率时期》 ]article_adlist-->|
| 2024/01/02 ]article_adlist--> | 《中金看日银#38: 日本能登半岛地震或推迟“正常化”》 ]article_adlist--> |
| 2024/01/21 ]article_adlist--> | 《中金看日银#39:24年1月会议前瞻-可以退出负利率、但或不会退》 ]article_adlist--> |
| 2024/01/24 ]article_adlist--> | 《中金看日银#40:2024年1月会议回顾——维持不变、负利率的结束将至》 ]article_adlist--> |
| 2024/03/14 ]article_adlist--> | 《中金看日银#41:福本智之谈日本经济与货币政策》 ]article_adlist--> |
| 《中金看日银#42:24年3月会议前瞻-开启“正常化”、但影响或有限》 ]article_adlist--> | |
| 2024/03/20 ]article_adlist--> | 《中金看日银#43:24年3月会议回顾-开启了“正常化”、但影响有限》 ]article_adlist--> |
| 2024/04/25 ]article_adlist--> | 《中金看日银#44:24年4月会议前瞻-政策或不变,但日元贬值或加速正常化》 ]article_adlist--> |
| 2024/04/27 ]article_adlist--> | 《中金看日银#45:24年4月会议回顾 ——日元还会贬值吗?》 ]article_adlist--> |
| 《中金看日银#46:24年6月会议回顾-7月决定减少购债具体方案》 ]article_adlist--> | |
| 《中金看日银#47:24年7月会议前瞻-加息只是时间问题》 ]article_adlist--> | |
| 2024/07/31 ]article_adlist--> | 《中金看日银#48:24年7月会议回顾-小幅加息》 ]article_adlist--> |
| 2024/09/19 ]article_adlist--> | 《中金看日银#49:24年9月会议前瞻-或维持不变》 ]article_adlist--> |
| 2024/09/21 ]article_adlist--> | 《中金看日银#50:24年9月会议回顾 -维持不变、“汇率决定论”》 ]article_adlist--> |
| 《中金看日银#51:24年10月会议前瞻-或维持不变》 ]article_adlist--> | |
| 《中金看日银#52:24年10月会议回顾-维持不变、保留未来加息可能性》 ]article_adlist--> | |
| 2024/12/17 ]article_adlist--> | 《中金看日银#53:24年12月会议前瞻-偏鹰的维持不变?》 ]article_adlist--> |
| 2024/12/21 ]article_adlist--> | 《中金看日银#54:24年12月会议回顾-偏鸽的维持不变、1月会议综合判断》 ]article_adlist--> |
| 2025/01/21 ]article_adlist--> | 《中金看日银#55:25年1月会议前瞻-进一步加息》 ]article_adlist--> |
| 2025/01/25 ]article_adlist--> | 《中金看日银#56:25年1月会议回顾-加息,今后继续加息》 ]article_adlist--> |
| 2025/03/18 ]article_adlist--> | 《中金看日银#57:25年3月会议前瞻-暂时维持不变》 ]article_adlist--> |
| 2025/03/20 ]article_adlist--> | 《中金看日银#58:25年3月会议回顾——目前无加息计划,今后继续观察》 ]article_adlist--> |
| 2025/04/28 ]article_adlist--> | 《中金看日银#59:25年5月会议前瞻-评估关税的影响》 ]article_adlist--> |
| 2025/05/02 ]article_adlist--> | 《中金看日银#60:25年5月会议回顾-受关税影响推迟加息》 ]article_adlist--> |
| 2025/05/22 ]article_adlist--> | 《中金看日银#61:日本国债是否危险》 ]article_adlist--> |
| 2025/06/16 ]article_adlist--> | 《中金看日银#62:25年6月会议前瞻-或放缓未来减少购债的步伐》 ]article_adlist--> |
| 2025/06/18 ]article_adlist--> | 《中金看日银#63:25年6月会议回顾-放缓未来减少购债的步伐》 ]article_adlist--> |
| 2025/07/03 ]article_adlist--> | 《【中金外汇 · 日元】中金看日银#64:福本智之谈日本经济与货币政策》 ]article_adlist--> |
| 2025/07/28 ]article_adlist--> | 《中金看日银#65:25年7月会议前瞻-或维持不变,关注未来加息节奏》 ]article_adlist--> |
| 2025/08/01 ]article_adlist--> | 《中金看日银#66:25年7月会议回顾-维持不变,态度偏鸽》 ]article_adlist--> |
| 2025/09/17 ]article_adlist--> | 《中金看日银#67:25年9月会议前瞻-维持不变,关注年内是否加息》 ]article_adlist--> |
| 2025/09/20 ]article_adlist--> | 《中金看日银#68:25年9月会议回顾—卖出ETF的“百年大计”》 ]article_adlist--> |
| 2025/10/31 ]article_adlist--> | 《中金看日银#69:25年10月会议前瞻-维持不变,关注年内是否加息》 ]article_adlist--> |
| 2025/10/31 ]article_adlist--> | 《中金看日银#70:25年10月会议回顾-维持不变,今后关注春斗起步势头》 ]article_adlist--> |
| 2025/12/20 ]article_adlist--> | 《中金看日银#71:25年12月会议前瞻-加息、套息交易与财政》 ]article_adlist--> |
| 2025/12/29 ]article_adlist--> | 《中金看日银#73:德地立人和福本智之谈日本宏观与日本经验》 ]article_adlist--> |
| 2026/1/22 ]article_adlist--> | 《中金看日银#74:日本国债是否危险?(2)》 ]article_adlist--> |
| 2026/1/23 ]article_adlist--> | 《中金看日银#75:26年1月会议前瞻-维持不变,关注未来利率指引》 ]article_adlist--> |
| 2026/1/25 ]article_adlist--> | 《中金看日银#76:26年1月会议回顾-利率不变,下次加息最快在春季》 ]article_adlist--> |
2026/1/28 | 《中金看日银#77:三菱日联金融集团谈近期日本国债利率上升》 |
| 2026/2/24 ]article_adlist--> | 《中金看日银#78:日本央行票委提名的市场影响》 ]article_adlist--> |
| 2026/3/18 ]article_adlist--> | 《中金看日银#79: 26年3月会议前瞻-日本央行的两难与折中路径》 ]article_adlist--> |
| 2026/3/20 ]article_adlist--> | 《中金看日银#80:26年3月会议回顾-鹰鸽平衡,汇率平稳》 ]article_adlist--> |
| 2026/4/27 ]article_adlist--> | 《中金看日银#81:26年4月会议前瞻-维持不变,关注6月是否加息》 ]article_adlist--> |
| 2026/4/29 ]article_adlist--> | 《中金看日银#82: 26年4月会议回顾-下次加息大约在夏季》 ]article_adlist--> |
| 2026/6/12 ]article_adlist--> | 《中金看日银#83: 26年6月会议前瞻-加息、放缓缩表、植田缺席》 ]article_adlist--> |
| 2026/6/17 ]article_adlist--> | 《中金看日银#84: 26年6月会议回顾-加息、放缓缩表、今后继续加息》 ]article_adlist--> |
| 2026/7/30 ]article_adlist--> | 《中金看日银#85:26年7月会议前瞻——关注今后加息速率》 ]article_adlist--> |
| 2026/8/01 ]article_adlist--> | 《中金看日银#86:26年7月会议回顾-利率不变,下次加息最快在9月》 ]article_adlist--> |
| 2026/8/16 ]article_adlist--> | 《中金看日银#87:日本央行加息对市场影响几何?》 ]article_adlist--> |
资料来源:中金公司研究部
Reference
参考来源
[1] https://www.nikkei.com/article/DGXZQOGN020MZ0S6A900C2000000/
[2] https://www.nikkei.com/article/DGXZQOUB0246R0S6A900C2000000/
[3] https://www.nikkei.com/article/DGXZQOUB100PA0Q6A910C2000000/
[4] https://www.boj.or.jp/about/press/koen_2026/data/ko260910a1.pdf
Source
文章来源
本文摘自:2026年9月16日已经发布的《中金看日银#88: 26年9月会议前瞻-加速加息的开始?》
丁瑞,CFA 分析员 SAC 执证编号:S0080523120007 SFC CE Ref:BRO301
仲村萌 联系人 SAC 执证编号:S0080125100008
李刘阳,CFA 分析员 SAC 执证编号:S0080523110005 SFC CE Ref:BSB843
陈健恒 分析员 SAC 执证编号:S0080511030011 SFC CE Ref:BBM220
杨鑫,CFA 分析员 SAC 执证编号:S0080511080003 SFC CE Ref:APY553
魏儒镝,CFA 分析员 SAC 执证编号:S0080522080005 SFC CE Ref:BTM838
施杰 分析员 SAC 执证编号:S0080525030001

Legal Disclaimer
法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有港股配资开户服务网,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
老牌配资网提示:本文来自互联网,不代表本网站观点。